
Share this
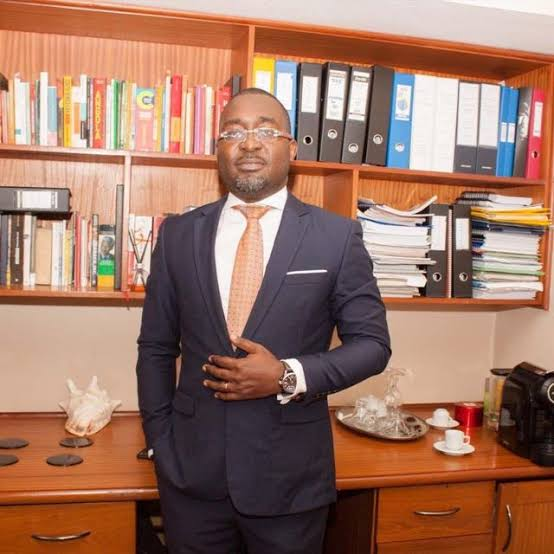
Alexandre Chivale considera que a diferença de 121 milhões de euros merece esclarecimentos da petrolífera portuguesa. Numa análise feita no programa “Linha da Frente”, da MBC TV, o advogado explicou que as regras contabilísticas e fiscais são diferentes, mas defendeu que a empresa deve esclarecer os critérios utilizados na operação.
A petrolífera portuguesa Galp comunicou aos seus investidores um ganho contabilístico de cerca de 147 milhões de euros com a venda da sua participação no projecto de gás natural da Área 4 da Bacia do Rovuma, mas o valor da mais-valia fiscal associado à operação foi de apenas 26 milhões de euros. A diferença, equivalente a 121 milhões de euros, foi questionada pelo advogado Alexandre Chivale, durante uma análise ao diferendo tributário entre a empresa e o Estado moçambicano, no programa “Linha da Frente”, da MBC TV.
Na sua intervenção, Chivale explicou que a divergência não constitui, por si só, prova de qualquer irregularidade, uma vez que a contabilidade financeira e a fiscalidade obedecem a regras diferentes. Contudo, sustentou que a dimensão da diferença justifica uma explicação da petrolífera, sobretudo num processo que envolve a tributação de activos estratégicos moçambicanos.
“Contabilidade e fiscalidade têm regras diferentes, mas a diferença exige explicação”, observou o jurista, para quem cabe à Galp esclarecer por que razão os valores apresentados aos investidores diferem daqueles que servem de referência à discussão fiscal em Moçambique.
O diferendo remonta à venda da participação de 10% que a empresa portuguesa detinha na Área 4 à XRG, subsidiária da companhia petrolífera estatal dos Emirados Árabes Unidos, ADNOC. A Autoridade Tributária de Moçambique (AT) reclama aproximadamente 151,5 milhões de euros em impostos sobre mais-valias, cobrança contestada pela Galp nos tribunais moçambicanos.
A controvérsia, entretanto, ultrapassa a diferença identificada por Chivale. Uma análise divulgada pelo Centro de Integridade Pública (CIP), anteriormente noticiada pela imprensa nacional, apontou divergências substanciais entre os custos reconhecidos pela empresa e os considerados pela administração tributária. Segundo os números publicados, enquanto a Galp considerou um custo base de 1.264 milhões de euros, a AT reconheceu aproximadamente 456 milhões, diferença que altera profundamente o cálculo da mais-valia sujeita a imposto.
Na mesma intervenção televisiva, Chivale abordou a utilização de sociedades holding sediadas nos Países Baixos, estrutura frequentemente adoptada por multinacionais do sector petrolífero. O advogado advertiu que o recurso a estas sociedades não constitui necessariamente uma prática ilegal, embora possa suscitar questões de planeamento fiscal quando a transmissão de participações ocorre no estrangeiro e envolve activos localizados em Moçambique.
Segundo explicou, a legislação moçambicana procura assegurar que os ganhos provenientes da transmissão directa ou indirecta de direitos sobre recursos naturais situados no território nacional possam ser tributados no país, independentemente da localização da sociedade utilizada para concretizar a operação.
A Galp, por seu turno, contesta a liquidação fiscal e recorreu tanto à justiça moçambicana como à arbitragem internacional. A existência destes dois processos reflecte a diferença entre a discussão sobre o cálculo do imposto e a eventual violação de compromissos internacionais de protecção de investimentos.
Para Chivale, a questão essencial não consiste em presumir a ilegalidade da estrutura empresarial utilizada pela petrolífera, mas em esclarecer como foram apurados os diferentes valores associados à transacção. É essa explicação que considera necessária para compreender a dimensão efectiva da mais-valia e as obrigações fiscais decorrentes da venda dos activos moçambicanos.


Facebook Comments