
Share this
- Caducidade dos antigos acordos de implementação e a nova matriz legislativa
- Governo tem trunfo do direito de preferência para assumir controlo da mina de Moma, defende um advogado
- Actual legislação protege o fisco nacional sempre que o activo subjacente está em solo moçambicano
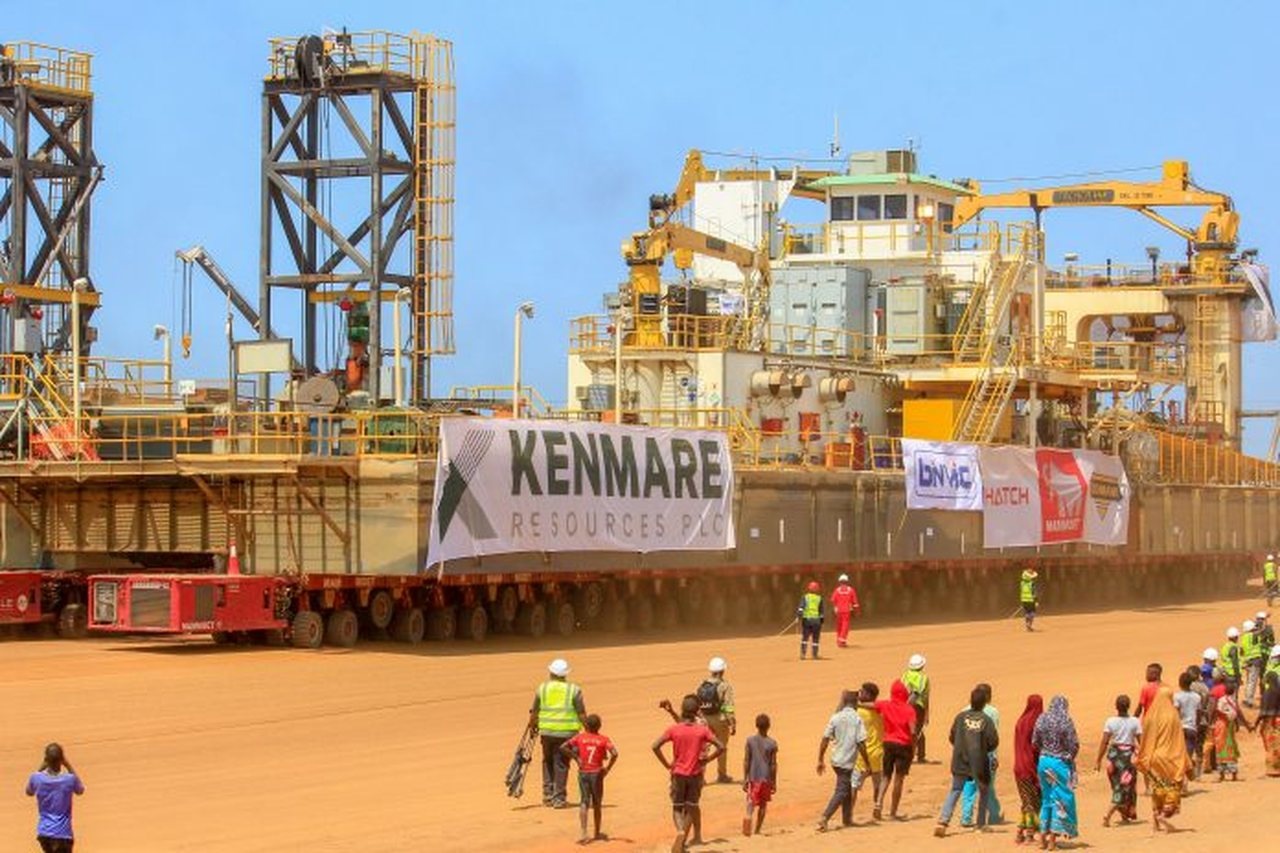
O Governo anunciou recentemente que o diferendo prolongado com a mineradora irlandesa Kenmare Resources foi ultrapassado, embora os termos exactos do novo acordo ainda não tenham sido avançados publicamente. A resolucão surge num momento em que o sector mineiro nacional assiste a uma intensa movimentação internacional, com a International Resources Holdings (IRH), um conglomerado de Abu Dhabi, a avançar com uma proposta não vinculativa para adquirir a totalidade das acções da mineradora. A possível concretização deste negócio até ao final levanta uma questão crucial: terá Moçambique capacidade jurídica e técnica para tributar as mais-valias geradas por esta mudança de controlo accionista, evitando os fantasmas e as perdas de receita registadas em casos emblemáticos do passado, como o litígio da Galp? Em entrevista ao Evidências, o advogado especialista em Direito Fiscal e Mineiro, Shipeni Thovela, desmontou os mecanismos legais em jogo, sublinhando que, embora o actual quadro legislativo seja consideravelmente mais robusto do que há duas décadas, a complexidade das operações offshore exige firmeza na defesa do erário público, tendo defendido que o verdadeiro trunfo reside na possibilidade de o Estado intervir directamente na estrutura accionista.
Luísa Muhambe
Para compreender a dimensão do negócio da Kenmare, é preciso distinguir os modelos de alienação de activos mineiros. Segundo o especialista, existem duas vias principais: a transmissão directa (venda física dos activo e do título mineiro no terreno) e a transmissão indirecta (quando a transacção ocorre ao nível da sociedade-mãe no estrangeiro, alterando o accionista maioritário sem mexer directamente na estrutura física da empresa em Moçambique). É este segundo cenário que se espera com a IRH de Abu Dhabi.
O grande obstáculo técnico destas operações reside no facto de as multinacionais estarem cotadas em bolsas internacionais, congregando uma multiplicidade de accionistas e estruturando os negócios fora do território nacional. Contudo, Shipeni Thovela frisa que a legislação fiscal moçambicana já dispõe de ferramentas claras para mitigar este vazio.
“A lei prevê a transmissão indirecta. A transacção ocorre offshore, entre sócios que estão domiciliados em jurisdição estrangeira, mas o artigo 39 da Lei n.º 28/2014 considera obtido em Moçambique o ganho de transmissões entre não residentes quando envolvem activos mineiros no país. Onde quer que a venda ocorra, o activo está em Moçambique, logo é sujeito à tributação”, explicou o jurista.
Moçambique em melhores condições para tributar Mais-Valias
O especialista acrescentou que, ao contrário do passado, em que o Estado carecia de instrumentos jurídicos refinados, hoje a lei consagra claramente que o local onde a transacção é celebrada é irrelevante se o activo económico gerador de valor estiver ancorado em solo nacional.
O debate sobre a taxação de mais-valias em Moçambique é indissociável de casos polémicos do passado, com destaque para o processo envolvendo a Galp e outras reestruturações accionistas internacionais na indústria extractiva e petrolífera (como a transição da antiga Riversdale para a Rio Tinto). Questionado sobre se o país corre o risco de repetir tropeços anteriores, Shipeni Thovela afasta a ideia de que os contextos sejam totalmente equiparáveis, apontando para uma evolução significativa na postura institucional e na sofisticação legal.
“No passado, a transacção entre a Riversdale e a Rio Tinto ocorreu offshore e foi a primeira vez que Moçambique teve de despertar para cobrar este imposto, porque já tinha perdido muito dinheiro em transacções anteriores. A partir dali criou-se um precedente e uma jurisprudência. No caso da Galp, que eu saiba, seguiu-se todo o ritual: solicitaram um parecer vinculativo à Autoridade Tributária. O diferendo que surgiu depois prendeu-se com divergências de interpretação sobre os valores já liquidados e o que a AT entendia ainda ser devido a título de mais-valias”, esclareceu.
Para o advogado, os primeiros megaprojectos instalados no país, celebrados ao abrigo da antiquada Lei n.º 14/2002, pecaram por uma total inexperiência negocial do Estado e por uma fragilidade gritante na arquitectura jurídica dos contratos de implementação. No entanto, o país formou quadros especializados na Autoridade Tributária e escritórios nacionais, dispondo acctualmente de um pacote legislativo muito mais maduro.
“O acordo de implementação da Kenmare foi celebrado ao abrigo de uma lei muito antiga, a 14/2002. Nessa altura, o negócio era novo e os contratos eram mal negociados. Hoje, temos uma lei muito mais evoluída, a Lei n.º 7/2026, de 3 de Junho, e quadros especializados na Autoridade Tributária e na advocacia para lidar com estas matérias”, frisou.
Estado pode invocar direito de preferência e comprar Mina de Moma
Questões levantadas sobre a capacidade nacional de travar ou condicionar o negócio esbarram nos limites contratuais e na liberdade de alienação de ativos por parte dos investidores privados. Contudo, Shipeni Thovela destaca uma via que pode mudar radicalmente o perfil de controlo dos recursos minerais no país: a aquisição directa da participação pelo Estado.
“O Estado não pode simplesmente congelar o negócio só porque tem o império da lei, pois os investidores têm direitos adquiridos e o litígio pode ir para arbitragem internacional. Mas há um aspecto interessante: o Estado pode tentar exercer o seu direito de preferência caso esteja previsto no contrato”, apontou o advogado.
O especialista acrescentou que esta via encaixa perfeitamente na nova matriz legislativa do país:
“Vem a calhar agora que a nova Lei de Minas, aprovada em Junho, impõe que os projectos mineiros reservem 15% para o Estado em regime de free carry. O Estado, através da recém-criada Empresa Nacional de Mineração, podia perfeitamente adquirir essa participação se a Kenmare der preferência, garantindo que o país passa a controlar activamente a mina”, concluiu.


Facebook Comments